
一、从18条到20条,新规发生了哪些变化?
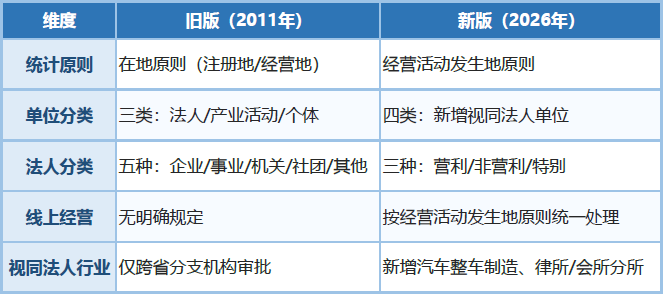
新版办法的修订,可以概括为“一原则、四类型、三法人、两新增”:
一原则:统计原则由“在地原则”调整为“经营活动发生地原则”。存在多处经营地的,按营业收入(批发零售业采用毛利)份额最高的场所,确定主要经营活动发生地。
四类型:统计单位由法人单位、产业活动单位、个体经营户三类,扩展为增加“视同法人单位”的四类体系。视同法人单位包括非法人组织(个人独资企业、合伙企业等)和符合条件的产业活动单位(分支机构)。
三法人:法人单位分类由旧版五种(企业法人、事业单位法人、机关法人、社会团体和其他成员组织法人、其他法人),调整为衔接《民法典》的三种——营利法人、非营利法人、特别法人。
两新增:一是明确互联网平台上开展经营活动的单位按经营活动发生地原则处理,线上线下统一规则;二是新增汽车整车制造行业产业活动单位、律师事务所分所、会计师事务所分所等视同法人单位的规定。
二、从各自探索到全国统一,这次统计改革走了很远
本次修订并非“突然转身”,而是前期试点经验的制度化沉淀。事实上,这一改革早有伏笔——经营活动发生地统计已在多个领域、多个区域先行先试。
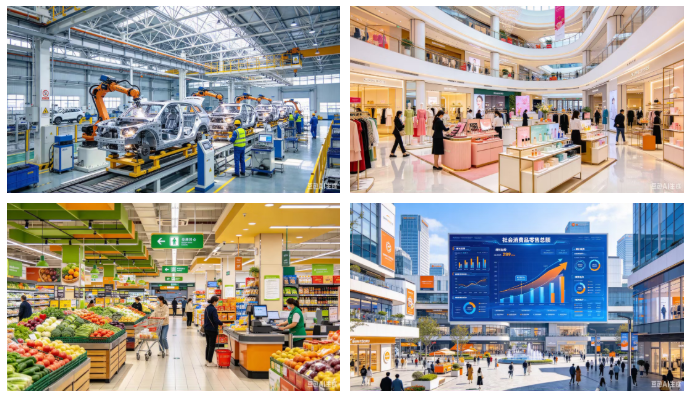
跨省分支机构:自2013年《跨省分支机构视同法人单位统计审批管理办法》出台以来,截至2021年末,共协调批复200多个符合条件的跨省分支机构视同法人在地统计。
汽车整车制造:自2021年起,国家统计局通过统计调查制度,对一定规模以上、并能够提供相关财务数据的汽车整车制造业分支机构施行视同法人在地统计。深圳、济南、浏阳等地统计局已在一套表调查单位审核通知中明确操作细则:汽车整车制造收入占比50%以上、拥有整车制造资质和生产线的跨省分支机构,直接在经营地独立报送数据,法人单位报送数据不得含以上跨省产业单位数据。
百货零售和超级市场零售:2022年开展产业活动单位视同法人统计试点,2023年正式纳入国家统计调查制度,北京、天津、湖北、广东、重庆等十余个省(市)已落地执行。
社会消费品零售总额:自2026年起,全国各省(区、市)社会消费品零售总额已按产业活动单位口径计算。北京市、上海市在月度数据说明中明确了这一口径调整,北京西城区、东城区、朝阳区、海淀区、通州区等区级统计局同步发文执行。福建省、四川省等也在数据发布中加注了相同口径说明。
三、从数字归位到格局重塑,新规的影响可能有哪些?
这次修订不只是单纯的技术校准。总则第一条即明确写入“深入贯彻落实党中央、国务院关于加快建设全国统一大市场的重大决策部署,推广经营主体活动发生地统计”——统计规则的统一,本身就是全国统一大市场建设的基础性制度安排。唯有数据客观反映各地区真实经济活动,要素自由流动、企业跨区域经营才有公平的制度标尺。
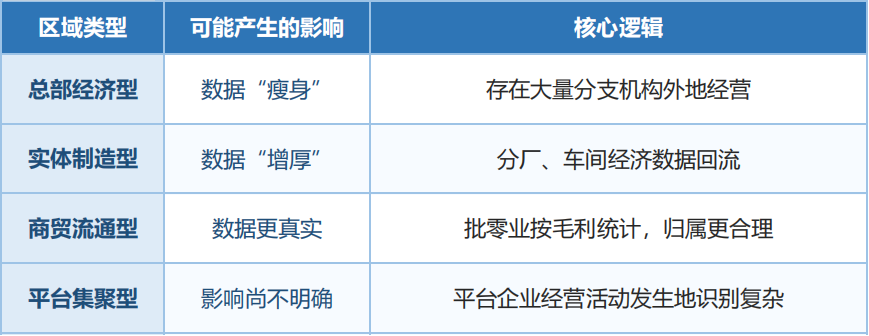
区域格局重塑层面:上海交通大学朱启贵教授指出,本次调整“不会改变全国经济总量”,核心在于各地区之间的数据归属重新划分。全国GDP总盘子不变,但省际、市际之间的数据会此消彼长——数据从总部密集的一线城市,向产业密集的中西部和制造业基地流动。短期看,部分城市数据可能“缩水”或“增厚”,需按可比口径观察增速;长期看,数据将更真实反映本地经济结构。
企业经营层面:新规的实施,一定程度上意味着跨区域经营企业的统计报送逻辑要从“总部统一报”转向“按经营地拆分报”。但拆分并非刚性公式——数据用什么方法拆、哪些分支机构申请视同法人,企业都有相当的自主空间。这既是合规成本,也是精细化管理的机遇。
政府治理层面:地方政府的决策标尺要从“看注册地”转向“看经营地”。经济指标按新口径重算后,绩效评价需要按可比口径重新校准;招商引资逻辑也要从“总部注册”转向“产业落地”,因为“注册在本地”不再等于“经济贡献在本地”。短期看,数据口径调整会带来政策适配压力;长期看,省际、市际横向对比将更加公平。
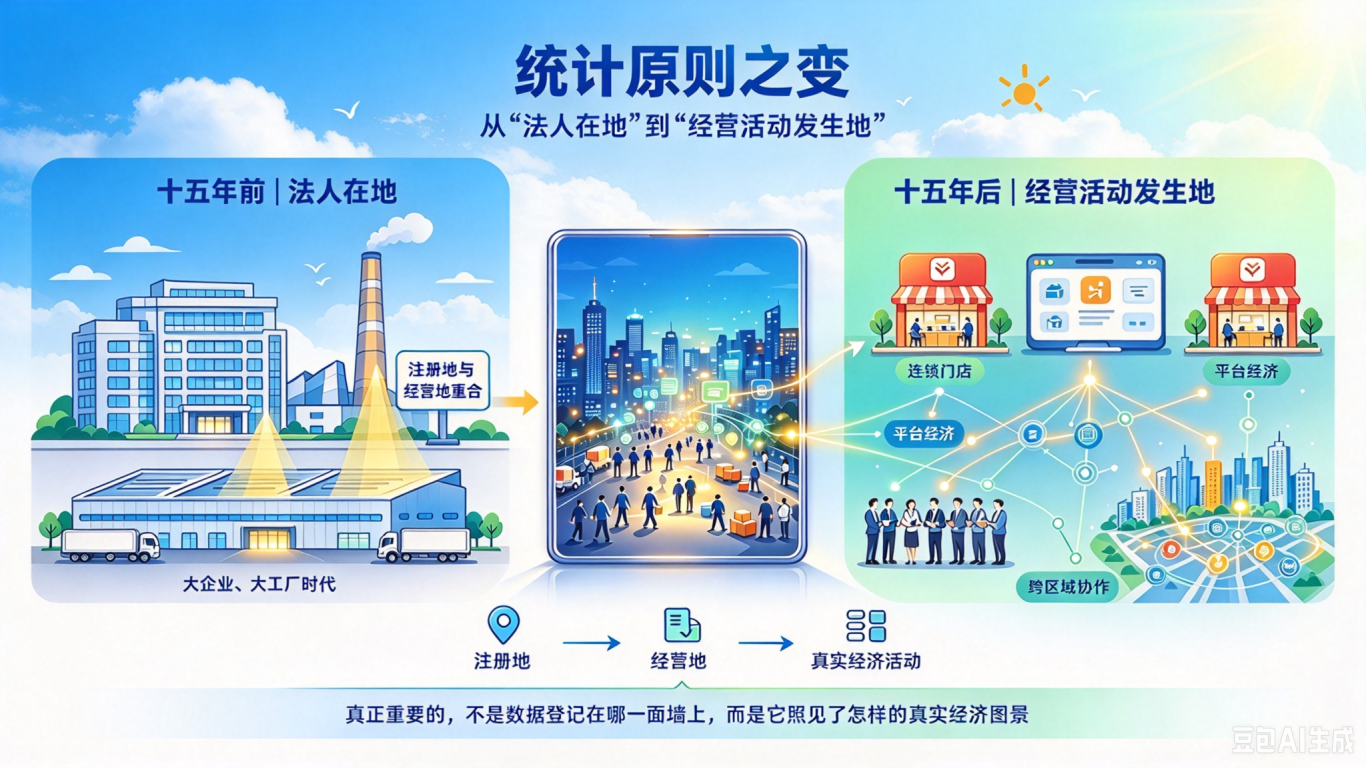
十五年前,统计体系以 “法人在地”为原则,因为大企业、大工厂时代,企业注册地与经营地高度重合。十五年后,统计体系转向“经营活动发生地”原则,原因在于连锁经营、平台经济、跨区域协作已成为经济常态。统计数据只是经济活动的镜像——真正重要的,不是数据登记在哪一面墙上,而是它照见了怎样的真实经济图景。
这一转变,不是否定总部的价值,而是让实际开展生产经营的场所,能被准确计量、充分反映。


